
Бюджет 2027: повече разходи, растящ дълг и приходи, зависещи от еднократни мерки
Проектобюджетът предвижда увеличение на възнагражденията, пенсиите и средствата за общините, но поставя сериозни въпроси за устойчивостта на публичните финанси. Държавният дълг продължава да нараства, а част от планираните приходи са с еднократен характер.
Проектът на държавния бюджет за 2027 г. и актуализираната средносрочна бюджетна прогноза за периода 2027–2029 г. очертават политика на увеличени публични разходи, подкрепа за доходите и финансиране на инвестиционни проекти. Зад тези намерения обаче стоят няколко съществени въпроса: доколко приходите са устойчиви, как ще бъде финансиран растящият дефицит и каква ще бъде цената на поемания държавен дълг през следващите години?
Растящ държавен дълг и увеличаващи се лихвени плащания
Една от най-съществените критични точки в бюджетната прогноза е динамиката на държавния дълг. Според заложените разчети той нараства от 31,43 млрд. евро в края на 2025 г. до 37,70 млрд. евро през 2026 г. Прогнозата за 2027 г. е за 44,34 млрд. евро, а до края на 2029 г. размерът му достига 56,75 млрд. евро.
Като съотношение към брутния вътрешен продукт дългът се очаква да нарасне от 27% през 2025 г. до 35,5% през 2029 г.
Това увеличение не е само счетоводен показател. То означава по-голяма необходимост от финансиране и по-високи разходи за обслужване на задълженията. Само за 2027 г. лихвените разходи са разчетени на около 1,396 млрд. евро.
Така все по-голям ресурс от публичните финанси ще бъде насочван към обслужване на вече поет дълг, вместо към текущи публични услуги, инвестиции или политики за подкрепа на гражданите.
Еднократни приходи в основата на бюджетната рамка
Друг съществен въпрос е структурата на приходите. Сред предвидените мерки е еднократно облагане с 33% на свръхпечалбата на определени предприятия за финансовата 2027 г. Очакваният приход от тази мярка е около 800 млн. евро.
Проблемът е, че това е приход с еднократен характер. В прогнозата е отчетен и обратният ефект през 2028 г. – намаление на приходите със същия размер. Това поставя въпроса как ще бъде компенсиран този ресурс след изтичането на действието на мярката.
Като допълнителен приходен ефект е посочено и въвеждането на електронното фактуриране, от което се очакват около 400 млн. евро. Въпросът е доколко тези очаквания ще бъдат реализирани в пълен размер и дали прогнозните постъпления са достатъчно надеждна основа за планираните разходи.
На този фон запазването на основните данъчни ставки не означава, че липсват промени в данъчно-осигурителната тежест. Предвидени са промени в осигурителните прагове, както и увеличение на някои акцизни ставки.
Доходите растат, но въпросът за устойчивостта остава
Проектът предвижда увеличение на разходите за персонал с 5%, като за педагогическите специалисти е заложено увеличение от 7,5%. Прогнозният размер на минималната работна заплата е 660 евро за 2027 г., 680 евро за 2028 г. и 710 евро за 2029 г.
Предвидено е и осъвременяване на пенсиите по т.нар. швейцарско правило, като финансовият ефект от това за прогнозния период е съществен.
Тези мерки имат пряко значение за доходите на големи групи от населението. Критичният въпрос обаче е дали ръстът на възнагражденията и социалните плащания е подкрепен от достатъчно устойчив ръст на икономиката и приходите, или ще продължи да се финансира чрез увеличаване на задлъжнялостта.
В макроикономическата прогноза е заложен реален икономически растеж от 2,5% през 2027 г., при средногодишна инфлация от 4%. Това означава, че номиналното увеличение на доходите трябва да бъде разглеждано и през призмата на покупателната способност.
Вторият пенсионен стълб: вноската остава 5%
В проекта на бюджет има и конкретен параметър, свързан с втория стълб на пенсионната система. В таблицата с основните допускания е записано, че размерът на осигурителната вноска за допълнително задължително пенсионно осигуряване в универсалните пенсионни фондове остава 5% през целия прогнозен период – 2027, 2028 и 2029 г.
Това означава, че в самия проект не е предвидено намаляване на тази вноска или пренасочване на част от нея към държавното обществено осигуряване. За родените след 31 декември 1959 г. е посочена вноска от 14,8% за фонд „Пенсии“ на ДОО, наред с отделната 5-процентна вноска към универсален пенсионен фонд.
Важно е да се направи разграничение между записаното в бюджетната прогноза и публично обсъжданите варианти за промяна на пенсионния модел. Документът запазва параметъра от 5%, но не предлага цялостен анализ на доходността, таксите, инвестиционната политика или бъдещия размер на допълнителната пенсия от втория стълб.
Инвестициите: големи суми, но и въпрос за изпълнението
Капиталовите разходи са друга важна част от бюджетната рамка. В проекта са разчетени около 6 млрд. евро капиталови разходи, включително средства с национално и европейско финансиране.
В същото време прогнозата показва промяна в структурата на инвестиционното финансиране. Делът на европейското финансиране намалява съществено през 2027 г. спрямо 2026 г., което е свързано и с приключването на проекти и периоди на европейско финансиране.
Това поставя допълнителна тежест върху националния бюджет и прави особено важни въпросите за приоритизирането, реалното изпълнение и контрола върху инвестиционните проекти.
За общинската инвестиционна програма през 2027 г. е предвиден ресурс от 600 млн. евро. Това е значителна възможност за финансиране на местни проекти, но ефектът за гражданите ще зависи от това кои проекти ще бъдат реализирани, в какви срокове и при какъв контрол върху разходването на средствата.
Общините получават повече средства, но и нови финансови предизвикателства
В проекта са заложени над 5,1 млрд. евро трансфери към общините, като средствата за делегирани от държавата дейности са около 4,7 млрд. евро. Предвидено е увеличение на ресурсите за образование, социални дейности и други публични услуги.
Паралелно с това прогнозата включва и промени в местните приходи, сред които поетапно увеличение на базисната данъчна стойност за квадратен метър при определяне на данъчната оценка на недвижимите имоти – с 30% през 2027 г. и с по 35% през следващите две години.
Тази мярка заслужава отделно внимание, тъй като потенциално ще се отрази върху данъчните оценки и съответно върху размера на местните данъци. За гражданите това може да означава по-високи задължения, а за общините – допълнителен приходен ресурс. Реалният ефект ще зависи и от последващите решения на местните власти.
Съдебната власт: разминаване между исканията и предложеното финансиране
Сред видимите разминавания в бюджетните разчети е и финансирането на съдебната власт. Висшият съдебен съвет е предложил бюджет от около 868,1 млн. евро, докато Министерският съвет предлага таван от около 752,2 млн. евро за 2027 г.
Разликата е приблизително 116 млн. евро. Съществени разминавания има и при капиталовите разходи – предложените от ВСС средства са значително над заложените от правителството.
Това е важен въпрос не само от финансова гледна точка, но и по отношение на институционалната независимост и възможността съдебната система да изпълнява функциите си с необходимия ресурс.
По сектори
Образованието: повече средства за заплати, но по-нисък общ бюджет в прогнозата
В бюджета на МОН за 2027 г. са заложени общо 918,25 млн. евро разходи. От тях:
-
543,18 млн. евро са за персонал;
-
24,75 млн. евро са капиталови разходи;
-
843,05 млн. евро са трансфери за Българската академия на науките и държавните висши училища.
В разпределението по политики са посочени 794,97 млн. евро за предучилищното и училищното образование и ученето през целия живот, 116,32 млн. евро за висшето образование и развитието на научния потенциал и 6,96 млн. евро за администрацията.
Капиталовите разходи на МОН са сравнително ограничени. За 2027 г. са предвидени 24,75 млн. евро за придобиване на дълготрайни активи и основен ремонт. Това поставя въпроса доколко ведомственият бюджет осигурява достатъчен ресурс за модернизация на образователната инфраструктура. Разбира се, училищната инфраструктура се финансира и по други линии, включително чрез общините и европейски програми.
Най-същественият въпрос е какво стои зад намалението през 2028 г. В представената средносрочна прогноза разходите на МОН спадат с 32,6 млн. евро. В същото време документът не дава достатъчно подробна разбивка, която да покаже кои точно програми, дейности или инвестиции ще бъдат ограничени, за да се достигне този резултат. Не може автоматично да се заключи, че ще бъдат намалени средства за училищата или учителските заплати, но липсата на такава разбивка е съществен въпрос към Министерството на финансите.
Образование, култура и здравеопазване: без съществена промяна в средносрочната прогноза
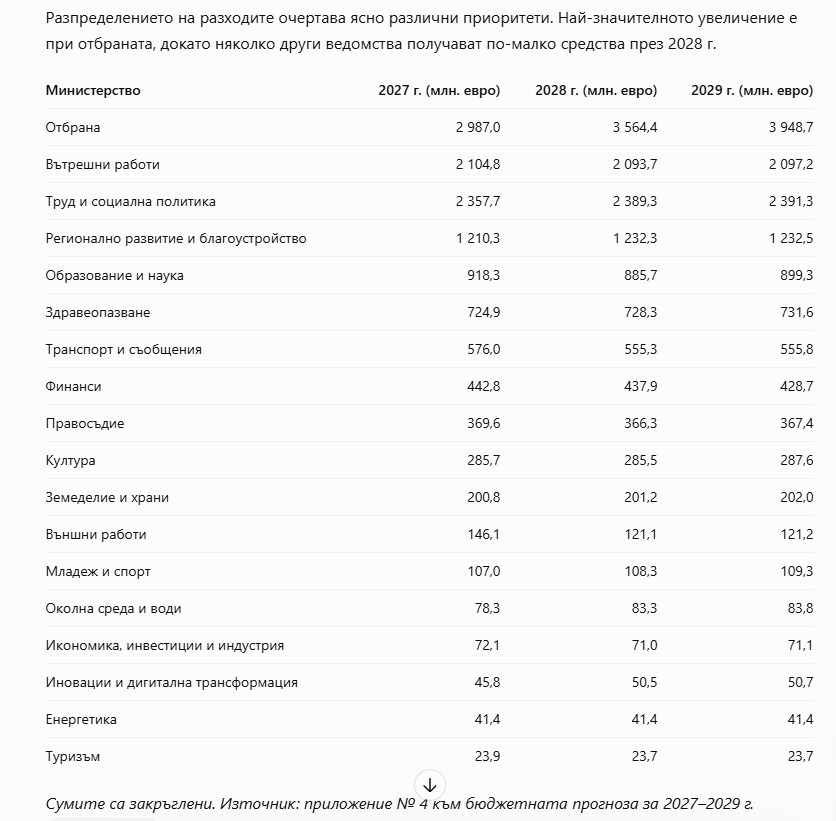
Въпреки заявените намерения за допълнителни инвестиции в образованието, средносрочната бюджетна прогноза показва по-различна картина. Бюджетът на Министерството на образованието и науката за 2027 г. е 918,25 млн. евро, но през 2028 г. е предвидено намаление до 885,65 млн. евро – спад с около 32,6 млн. евро, или 3,6%. През 2029 г. се очаква частично възстановяване до 899,29 млн. евро, но сумата остава под заложената за 2027 г. Така увеличението на възнагражденията на педагогическите специалисти с 7,5% през 2027 г. не е съпроводено с трайно нарастване на общия бюджет на ведомството. Още по-съществен е въпросът кои дейности и програми ще бъдат засегнати от предвиденото намаление, тъй като в представената прогноза не се откроява достатъчно ясно разпределението на тази разлика. Важно е да се уточни, че бюджетът на МОН не обхваща всички публични разходи за образование, тъй като значителна част от финансирането на училищата и детските градини преминава през общинските бюджети.
Подобна липса на съществена динамика се наблюдава и при културата. За Министерството на културата са предвидени 285,72 млн. евро през 2027 г., 285,51 млн. евро през 2028 г. и 287,64 млн. евро през 2029 г. На практика това означава почти непроменен номинален ресурс в рамките на трите години – с минимално понижение през 2028 г. и едва ограничено увеличение през последната година от прогнозата. При очакваните инфлационни процеси подобна рамка поставя въпроса дали реалната покупателна способност на средствата за културни институти, дейности и политики няма да се свие. В самата прогноза не се вижда заявка за съществено разширяване на финансовата подкрепа за сектора.
При здравеопазването прогнозата също залага по-скоро на плавно увеличение, отколкото на съществена промяна. Разходният таван на Министерството на здравеопазването е 724,95 млн. евро за 2027 г., 728,31 млн. евро за 2028 г. и 731,63 млн. евро за 2029 г. Ръстът за целия период е под 1% спрямо 2027 г. – увеличение, което само по себе си не дава основание да се говори за значително разширяване на ресурса за здравни политики. Тук също трябва да се има предвид, че бюджетът на министерството не представлява всички публични разходи за здравеопазване, тъй като голяма част от финансирането минава през НЗОК и други бюджетни структури.
Особено тревожен е и заложеният размер на обезщетението за отглеждане на дете през втората година от майчинството. Според средносрочната прогноза то ще остане 450 евро месечно през всяка от следващите три години – без предвидено увеличение през 2027, 2028 и 2029 г. На фона на инфлацията и нарастващите разходи за живот това означава замразяване на подкрепата в номинално изражение и реално намаляване на нейната покупателна способност. Така финансовата рамка не предвижда адаптиране на това обезщетение към променящите се икономически условия, въпреки че то е пряко свързано с възможността на семействата да осигурят грижа за малките си деца през този период.
Отбраната е безспорният победител в разпределението на допълнителния ресурс. Бюджетът на Министерството на отбраната нараства от близо 2,99 млрд. евро през 2027 г. до почти 3,95 млрд. евро през 2029 г. Това е увеличение с около 32,2% за периода. За сравнение, при образованието прогнозата показва спад от 2,1% между 2027 и 2029 г.
Социалната политика също запазва леко възходяща тенденция – от 2,36 млрд. евро през 2027 г. до 2,39 млрд. евро през 2029 г. При здравеопазването увеличението е по-умерено. Регионалното развитие също получава малко повече средства през следващите две години.
На обратния полюс са външните работи, където разходите спадат с около 17% още през 2028 г. спрямо 2027 г. Намаление има и при транспорта, финансите, правосъдието и образованието.
Бюджетът поставя въпроса не само колко се харчи, а как се финансира
Проектът за бюджет 2027 г. съдържа мерки, които могат да имат положителен ефект – по-високи доходи, повече средства за общините, инвестиции и подкрепа за публичните услуги. Но оценката на един бюджет не може да се изчерпва с размера на обещаните увеличения.
Съществените въпроси са свързани с устойчивостта на приходите, нарастващия държавен дълг, увеличаващите се лихвени разходи и зависимостта от еднократни мерки за осигуряване на бюджетен ресурс.
В този смисъл най-важният въпрос пред бюджетната политика за следващите три години остава дали държавата създава условия за устойчив икономически растеж и по-добро управление на публичните средства, или продължава да финансира разширяването на разходите с все по-голяма задлъжнялост.
***
Снимка – БНТ


